本文基于CSM的广播收听率数据对目前中国部分城市市场中的收听容量变迁和竞争状况,以及所面对的不断变化的媒介生态环境进行梳理,探讨一些收听市场的特点,与大家共同分享、思考。
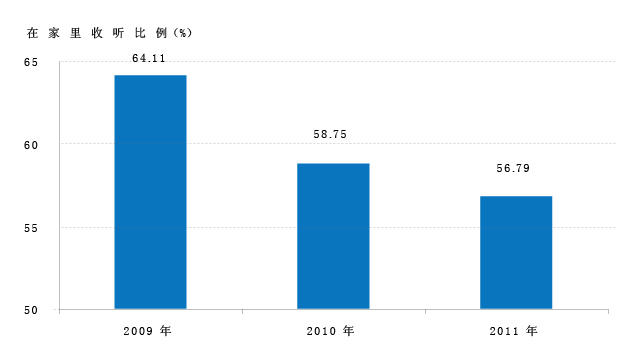
CSM 每年的全国基础研究数据显示,选择在家里收听广播的比例在逐年降低(图1)。在CSM所调查的三十几个城市中,近几年的数据显示,超过一半城市的听众人均日收听时间(分钟)都呈现逐渐下降的态势。近一、二年的滑落幅度相比更加明显。广播在不同地点的收听特征是"家里"的收听量对整体收听总量的贡献度最大,而下降幅度最大的也是在"家里"的收听时间。在30个调查的城市中,比较2011年与2010年四波次调查的结果显示,有67%的城市在"家里"的收听同比下降,下降幅度在0.33%~22.3%不等。分析收听市场总量下降的原因,新媒体的强势介入是一个重要原因,使得以在"家里"为主要消费地点的传统的电波媒体(广播、电视)受到空前挤压,电视的人均收视时间由2009年的176分钟降至2011年的166分钟,降幅达6%;广播30城市中在"家里"收听总量由2009年的平均62分钟下降至2011年的59分钟,降幅达5%。
图1 选择在家中收听广播比例(%)
 数据来源:CSM基础研究
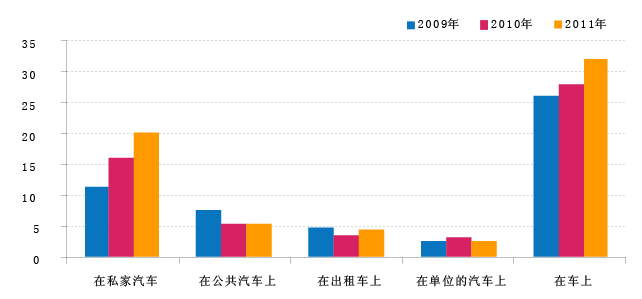
图2 近几年车载收听广播的比例
 数据来源:CSM 基础研究
广播收听的两个主阵地的收听总量一升一降,使得各个城市整体的收听总量变化并不十分明显,但是由于家里收听市场萎缩和车载收听市场的蓬勃发展形成一冷一热的局面,很多经营主体——广播电台加大了对移动车载收听市场的竞争力度和投入,许多频率重新定位,主打城市移动收听人群。广播广告的流向更将这一现象推向区隔化,向度清晰、边界明确。品牌硬广告大多选择投放到移动收听人群为主的交通、音乐等频率;而嘉宾节目、寻医问药类软广告节目多数流向在家里收听为主的新闻综合、文艺类等频率。支撑广告流向背后的核心因素是两类人群的巨大差异。
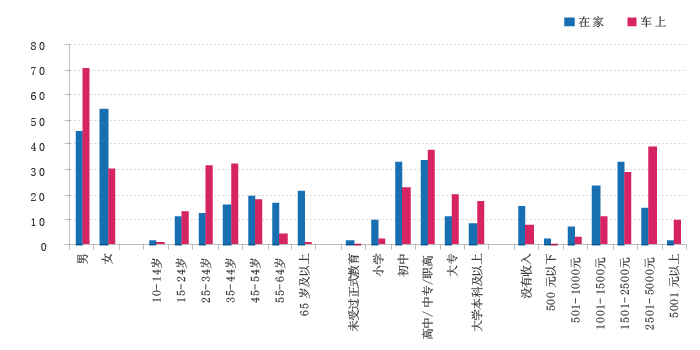
从人口统计特征来看,车载收听市场中的主流人群构成是以社会主流人士为主的,男性、25-54岁的社会中坚力量、受过较高的教育、职业人群、个人月收入较高;这类人群正是品牌广告商追逐的广告目标群体,具有显性的消费能力和社会影响力。而在家里收听为主的人群多是退休人士,年龄层较高,教育程度较低,而收入也无法与职业人士相比,但对于健康、疾病和养生的服务性节目也是有大量需求。所以不同的目标对象群体吸纳了不同属性的广告产品。总之,不同的收听地点聚合了不同的收听群体,不同的频率及节目对位于不同目标听众,也使得广告流向这两个市场泾渭分明,特征明显(图3)。
在汽车日益成为人们日常生活必需品的时代,在车上收听广播,收听任何音频节目必将成为人们车载生活的一个部分,这个市场前景广阔,发展机遇巨大,关键是城市社会主流人群成为车载收听的主力消费群体,具有巨大的影响力和消费力,形成了一个新兴的市场,广播的传播价值在这里被重新认知和评估。
图3 2011年全国30城市家里和车上听众构成
 数据来源:CSM媒介研究
中国大陆城市按照行政级别划分为:直辖市、省会城市、地级市、县(市)级四个级别。目前广播电台按照行政级别也同样分为中央级广播电台、省级广播电台、市级广播电台和县(市)级广播电台。本文基于广播频率发射地原则,将其划分为:中央级广播电台、省级广播电台、省会城市级广播电台和其他城市广播电台。由于频率资源相对稀缺,作为商业性频率的管控相当严格。一般情况下,这些城市中有中央级广播电台的部分频率,当地省、市一级的全部频率,以及周边地区和下级行政区域的部分频率构建成广播收听市场的传播方主体。在CSM的广播收听率调查里,一般城市的广播频率多数在十几个到二十几个不等。
绝大多数电台视其发射地为竞争主战场。但是由于某些城市的先天优势,地域优势,本地广播电台的竞争具有绝对垄断地位,基本上当地的竞争就在本地台的频率间展开。这种现象在直辖市表现更为显著;还有一些城市行政级别较高,经济发达,当地的广播媒体在本地具有极强的竞争力,像大连、深圳、宁波、青岛、厦门等等。
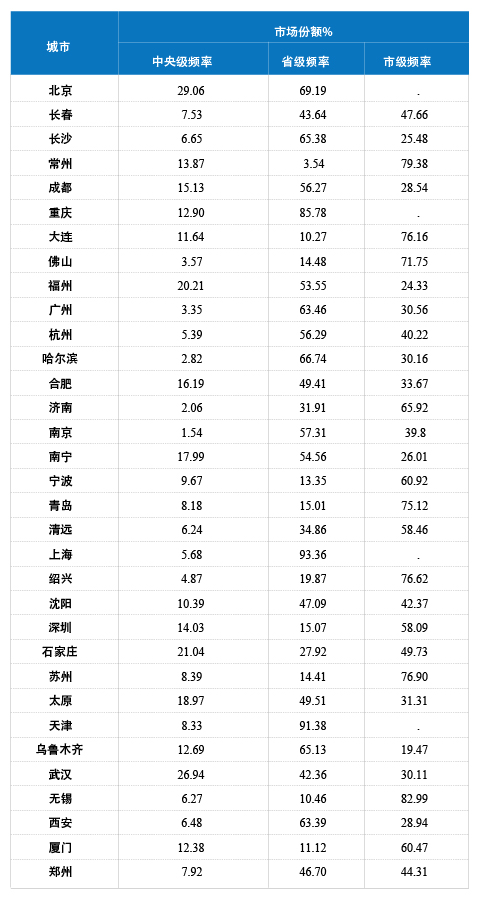
在四个直辖市中,北京广播收听市场的竞争最为激烈,中央台、国际台、北京台都具有极强的实力和各自的优势。天津市场、上海市场和重庆市场当地广播电台的市场份额几乎都在80~90%以上。外埠的频率很难站住脚,获得竞争优势。但这种竞争更多的是其内部频率的竞争。而像大连等沿海城市和经济较发达的地级市,如无锡、常州等,当地广播频率也十分强悍,表1中的数据显示,当地广播频率多数市场份额保持在70~80%的水平,也基本形成了垄断。竞争最激烈的当属省会城市,既是省台的发射地也是市台的发射地,而且各自拥有的频率定位也几近相同。竞争起来几乎是你死我活,互不相让。数据显示,在省会城市中,省级台占据较大份额的城市较多,占我们调查省会城市的80%。但是这些省级台的频率数量一般都多于省会城市台,单看频率平均份额,这个竞争结构会出现较大差异。各个电台都在想方设法增加频率,增加竞争力和创收。但是分频和新增频率就像一把双刃剑,有其壮大力量、增加创收的功效,但如果新增频率或者新分频频率的出现不能瓜分对手的份额,而只能蚕食自己家频率的份额,这在某种程度上就是一种内耗,也可能得不偿失。
表1 2011年四波次调查期各城市各级电台市场份额(%)
 数据来源:CSM 媒介研究
单从一个城市市场频率数量及经营单位来看,由于体制等方面的原因,这个市场就是一个垄断型市场,即行政垄断型市场。但是这个市场毕竟有几家电台参与竞争,二十几个频率瓜分了全市场几百万听众的注意力,从这个意义上考虑,他们之间也存在竞争,只是竞争的激烈程度不一而已。
判断一个市场的竞争程度,曾经较多使用的指标是Crn,这也是最基本的判断一个市场竞争集中度的常用指标,也是绝对集中度指标。在收听市场中,它能形象反应一个市场中的频率集中状况,用来测定最大的频率在市场中的支配力度,以反映市场中的垄断与竞争的程度。但是,这个指标是对市场占有率最大的前几家频率的累加统计,并没有把市场整体中的所有频率考虑进去;另外,由于各个城市收听市场中,频率数量不一,所以存在着所取前几位的数量是否合理的问题,这不仅影响集中度指标的横向比较,也使得该指标数值高低有了一定的随意性。
洛伦茨曲线是经济学家用来测定社会收人分配平均程度的统计方法。这里借鉴这种统计方法的基本原理, 从相反的角度, 用以描述分析市场的相对集中程度。本文引用洛伦茨曲线, 可以直观地描述一个市场中频率的收听市场占有状况, 以反映收听市场的集中相对程度, 用以度量市场的竞争和垄断程度。
在洛伦茨曲线图中, O X 横轴表示某一市场中合法广播频率数的累计比重, OY纵轴表示某一收听市场中频率收听占有的累计比重, 而O A 是连接两对角的直线(45゜线)。很显然, 对角线上任何一点到两边的距离是相等的, 这就表示在广播频率总数中占一定比重的频率, 其获得的收听市场占有率也占同样的比重, 意味着不存在集中度状况, 所以, O A 直线表明频率的市场占有状况是绝对均匀的, 称为等分布线。而O X A 是描述市场占有绝对集中的曲线, 该曲线显示, 在广播的所有频率中, 除一家以外, 其余的频率市场占有均为零, 而最后一家频率占领了所有的市场,也就是完全垄断。故此曲线可称为绝对集中度曲线。事实上,频率在收听市场占有状况都介于这两种情况之间。
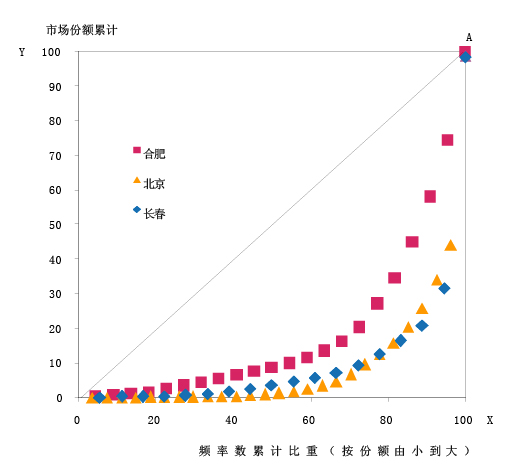
洛伦茨曲线图右下角凸的程度越大, 产业市场集中程度就越高; 反之, 产业的市场集中程度就越低, 因此, 这里我们可以将洛伦兹曲线称之为产业的市场集中度曲线。利用洛伦茨曲线图, 可以把同一个地区不同时期的收听市场集中度曲线绘于一张图上, 比较其动态变化情况, 也可以将同一时期不同地区的广播收听市场集中度曲线绘于一张图上, 比较其市场集中度的差异情况, 以判断市场竞争和垄断的特征。图4中很清晰地显示出北京、合肥、长春三个城市的车载收听市场的集中程度,其中长春的垄断程度最高,北京稍差,这两所城市都存在竞争力极为强悍的频率,而合肥相对垄断程度要低,竞争程度反倒要大很多。
图4 三城市车载收听市场垄断程度比较
 数据来源:CSM媒介研究
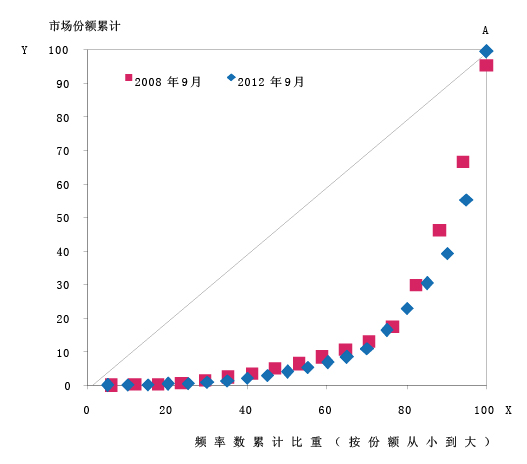
图5显示的是经过四年的鏖战,乌鲁木齐车载收听市场中的竞争程度显然由竞争激烈走向垄断态势。
图5 乌鲁木齐车载收听市场垄断程度不同时期比较
 数据来源:CSM媒介研究
探讨完绝对和相对集中度指标,本文认为赫芬达尔-赫希曼指数能够更好地反映市场的集中程度,是产业市场集中度测量指标中较好的一个,是经济学界和政府管制部门使用较多的指标。
该指数是将一个市场中所有参与者所占市场份额的比率平方后进行加总而获得的,完全竞争的HHI接近零,而完全垄断的HHI 则是1
X:市场的总规模 Xi:i企业的规模 Si=Xi/X:第i个企业的市场占有率 N:该产业内的企业数 HHI越大,表示市场集中程度越高,垄断程度越高。
HHI指数的缺陷是不够直观,实际上HHI指数是对市场占有率的一次加权平均,权重就是其本身。指数对规模较大的企业比规模较小的企业给与更大的权重,因此,HHI指数对规模较大的前几家企业的市场份额比重的变化反应特别敏感,能真实地反映市场中企业之间规模的差距大小,并在一定程度上可以反映企业支配力的变化。
另外,该指数对于企业的合并拆分反应灵敏。基于的原理既是
(S 1 +S 2 )2 (即合并后的集中度)一( S 1 2 + S 2 2 )(即合并前的集中度)= 2S1 X S2 > 0. 只要企业合并或分解,HHI值就会增加或减少。对于目前市场中,许多广播电台将原来多频播出的频率拆分为单频播出,在同一市场竞争中,可能会出现频率增多,竞争程度加剧,但会稀释掉原有频率的垄断程度。
按照这一指标评估今年以来的广播收听市场,我们发现,具有垄断型特征的市场有5个,其中,长春收听市场表现出极强的垄断型特征,长春交通之声一个频率在2012年1-8月期间就占有长春市广播收听市场39%的份额,远高于其他频率。重庆、北京、青岛、清远等地既有直辖市、计划单列市,还有地级市,竞争主体不多,都存在一、二个非常强的频率,占有较大份额,容易形成垄断型市场;在竞争型的市场中,1400≧HHI≧1000的城市多数为直辖市、计划单列市和一些地级市;而竞争最为激烈则多数是省会级城市,竞争主体多,频率多,对抗性频率也多,往往竞争比较胶着,鲜有一、二家独大的频率(表2)。
表2 各个城市广播收听市场垄断程度评估
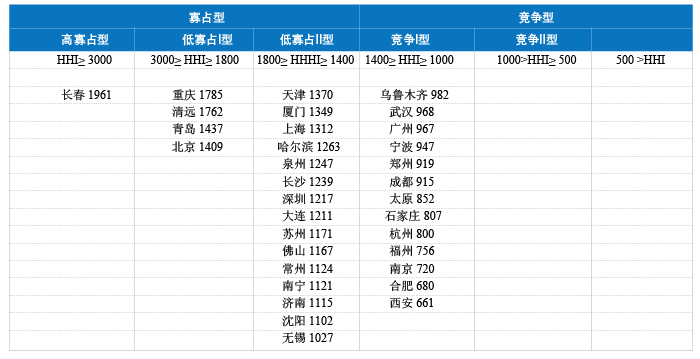 注:连续调查城市数据范围为2012年1-8月,波段城市数据范围为2012年第一、二波次。 数据来源:CSM 媒介研究
基于2009年CSM在中国大陆所做的全国广播收听率调查数据,大陆十岁以上的广播听众人口达四亿,人均日收听时间为72分钟,全国有2700个左右的广播频率。调查显示美国的广播市场2011年听众规模近3亿,人均每天收听广播155分钟。截至2011年底,美国共有传统广播(中波和调频广播)15146家,高清广播、流媒体广播11804家,合计26950家。这样算下来,我们的频率总量只相当于美国的十分之一,而平均每频率获得听众注意力总量却是美国的6倍多。但广告收益与之差距甚大,只相当于美国的十几分之一。
这样一个相对封闭的、却不十分发达的市场当今却面临着极为严峻的形势。传统的广播依靠内容播控、传输渠道严控、政策优势形成的产业链的封闭格局应对日益蓬勃的新媒体的强势冲击,所有的优势很可能瞬间丧失殆尽,新媒体在信息或节目的生产、传输和消费三个方面打碎了传统媒体的线性框架,使得听众更加碎片化,离散化,对听众注意力的争夺方式也必将彻底改变,未来的竞争法则由先进、开放、共享、交换的媒体大平台来制定并遵循。
近两年,以苹果手机为首的智能移动终端引爆了移动互联网大市场,这个革命性的产品正在改变着人们的生活形态。其中对传统媒体的冲击和融合已成大势所趋。传统广播已经构建多年的封闭型市场随着听众群体被扰动的加剧,被撕裂的风险逐日增加。根据CSM连续三年的全国基础研究数据显示,手机、互联网花费时间大幅度增加,包括收听广播。这一现象在年轻人中间十分普遍。数据显示,2010年使用互联网收听广播的比例较2009年增幅达30.6%,2011年较2010年增幅达23.4%。
终端驱动的数字化和互动化广播有可能成为未来的发展方向。一个全新的平台正在快速成长。毋庸置疑,网民数量的大幅度增加,为这一平台提供巨大的消费市场。智能移动终端引领手机潮流,移动网民数量急剧攀升,据CNNIC统计,到2011年,手机网民数量超过3.5亿人。同时,苹果系统和安卓系统上有大量的广播应用程序,而且还在不断地增加,通过一个小软件,就有可能收听到全世界不同国家地区各类型的广播,广播的地域局限性被彻底打破。iTunes store中提供各类音频节目,满足听众的不同需求;社会化媒体与广播相结合,比如微电台;未来的云分享更是能把庞大数据库中的大量资源共同分享。面临多维度的市场,传统广播是否转向?是主动还是被动?决定其是否能够实现新一轮的增长。
过去的几十年中,基于现有的体制,广播媒体一直享有具有垄断性质的频率资源、播控资源、内容资源等优势,在相对封闭的环境内,掌控这些关键性资源,进行运营并获得丰厚的回报。久而久之,会形成较为封闭的运营思维,也使得创新乏力。当面临新媒体强势冲击的时候,当人为设置的产业介入门槛再也不能阻挡新媒体前进的步伐时,当一些优势再也不存在的时候,传统媒体可能只剩下内容资源的优势了。当优势丧失殆尽的时候,过去的一切控制将变得毫无意义。封闭自然会被打破,开放是唯一的选项。
各级广播电台多年积累大量的节目资源,可能有数万、甚至数十万小时的节目。这些宝贵的节目资源可能会成为今后竞争中的核心竞争力之一。开放它们,与开放的互联网平台对接,融合。成为内容的输送者,内容超市,从而把离散的听众通过类似这种方式重新聚合。多层次细化听众,经营听众,服务听众。重新打造全新的产业链,而且要成为产业链的源头。只要有听众的注意力,就有未来广播形态存在的价值和意义。
目前有多家广播电台以不同的方式在与网络的对接和融合方面做了有益的探索和尝试。也有电台把历史节目在网络上共享。这些都是对未来的有益准备。
不管未来的广播形态是什么,但其提供公共资讯服务平台的本质很难改变。在这个平台上,"开放、共享、共营"是其平台经营模式。在这个平台上,强调了服务的功能性,吸引企业和个人共同合作经营,形成一个新型的广播媒介生态圈。不管介入到这个圈里的传统广播媒体、企业、个体等不同经营主体的力量大小,内容为王,内容分享是永恒的主题。而对内容的生产、制作、提供向来都是广播媒体的强项。在这样的媒介融合、平台搭建进程中,广播媒体在保持传统线性播出的同时,集中力量做好内容,同时借助于多年来积累的公信力,要成为这个生态圈中的中心,引领这个生态圈健康的发展。
参考资料:百度百科
王威:《我国媒介广告市场集中度分析》---广告研究 2007.4 周曾:《媒体行业的市场集中度分析》---湖南大众传媒职业技术学院学报 2010年9月 谷虹、黄升民:《融合产业没有王者只有盟主—互联网平台运行机制的四个基本向度》---现代传播 2012年第4期
洞悉视听媒体动态
聚合融媒传播价值
微信ID :
SHOUSHIZHONGGUO
All rights reserved © 2011-2023 CSM Media Research 京ICP备05047992号-5
京公网安备 11010502035133号 法律声明诚聘英才联系我们隐私保护